Vad lagen handlar om
Inkassolagen sätter spelreglerna för hur man får driva in en skuld. När en faktura inte betalas kan borgenären – den som ska ha pengarna – själv skicka krav, eller anlita ett inkassoföretag som gör det. Lagen bestämmer hur ett sådant krav ska se ut, vad man får och inte får göra mot den som är skyldig pengar (gäldenären), och vem som håller uppsikt över branschen.
Den bärande tanken är att indrivning ska ske korrekt och hänsynsfullt. Att kräva betalt är fullt tillåtet, men gäldenären ska inte utsättas för onödig skada, olägenhet eller otillbörliga påtryckningar. Denna princip sammanfattas i lagens nyckelbegrepp god inkassosed (4 §), som de mer detaljerade reglerna i 5–11 §§ fyller ut.
Lagen har två sidor. Den ena är näringsrättslig: den som driver in fordringar åt andra behöver som huvudregel tillstånd och står under tillsyn. Sedan den 1 januari 2024 är det Finansinspektionen som prövar tillstånd och utövar tillsyn – tidigare låg uppgiften hos Datainspektionen och därefter Integritetsskyddsmyndigheten. Den andra sidan är civilrättslig: några regler gäller själva skuldförhållandet, till exempel att en betalning till inkassoombudet befriar gäldenären även mot borgenären (9 §).
Lagens systematik och ställning
Inkassolagen bygger på utredningsbetänkandet SOU 1973:39 God inkassosed och infördes genom prop. 1974:42. Lagen reglerar inkassoverksamhet i två avseenden som bör hållas isär: dels ett näringsrättsligt tillstånds- och tillsynssystem (2–3, 13–16 §§), dels beteenderegler för själva indrivningen (4–11 §§) med en straff- och skadeståndssanktion (17–18 §§).
Grundnormen god inkassosed i 4 § är en rättslig standard som avsiktligt lämnats öppen och som fylls ut dels av de konkreta reglerna i 5–11 §§, dels av tillsynsmyndighetens praxis och allmänna råd. Enligt förarbetena förutsattes att närmare riktlinjer skulle utbildas i praxis, främst genom tillsynsmyndighetens verksamhet (prop. 1974:42 s. 108). Den praktiska innebörden av lagen belyses och konkretiseras därför på flera punkter genom tillsynsmyndighetens vägledning och beslut – vid sidan av lag, förarbeten, eventuella föreskrifter och allmänna rättsprinciper – numera under Finansinspektionens ansvar.
Lagens tillämpningsområde och tillsynsordning har ändrats i flera omgångar. Tillämpningsområdet fick sin nuvarande utformning genom SFS 1981:738 (prop. 1980/81:10), och tillsyns- och tillståndsuppgifterna flyttades till Finansinspektionen genom SFS 2023:716 (prop. 2023/24:23) i samband med genomförandet av EU:s direktiv om kreditförvärvare och kreditförvaltare. Vid sidan av lagen står den närbesläktade lagen (1981:739) om ersättning för inkassokostnader m.m., som reglerar vad gäldenären får debiteras (se 12 §).
Källor — Lagrum: inkassolagen (1974:182). Förarbeten: SOU 1973:39; prop. 1974:42; prop. 1980/81:10; prop. 2023/24:23.
Källa: Sveriges riksdag, öppna data — sfs-1974-182. Författningstext omfattas ej av upphovsrätt (9 § URL).
Tillämpningsområde
1 § Denna lag gäller indrivning av egen eller annans fordran genom krav eller annan inkassoåtgärd (inkassoverksamhet). Med inkassoåtgärd förstås åtgärd som innebär annan påtryckning på gäldenären än angivande av tid för betalning eller uppgift om att fordringen, om den inte betalas, kommer att överlämnas till någon annan för inkasso.
Beträffande enskilda personers indrivning av egna eller närståendes fordringar och dödsbons indrivning av egna fordringar tillämpas lagen endast om fordringen har uppkommit i näringsverksamhet eller har övertagits för indrivning. Som närstående till en indrivare anses den som är gift med indrivaren eller är syskon eller släkting i rätt upp- eller nedstigande led till indrivaren eller är besvågrad med honom eller henne i rätt upp- eller nedstigande led eller så att den ene är gift med den andres syskon samt den som på annat sätt står indrivaren personligen särskilt nära.
Lagen gäller ej Kronofogdemyndighetens verksamhet.
Lag (2006:691).
När gäller lagen – och vad räknas som inkasso?
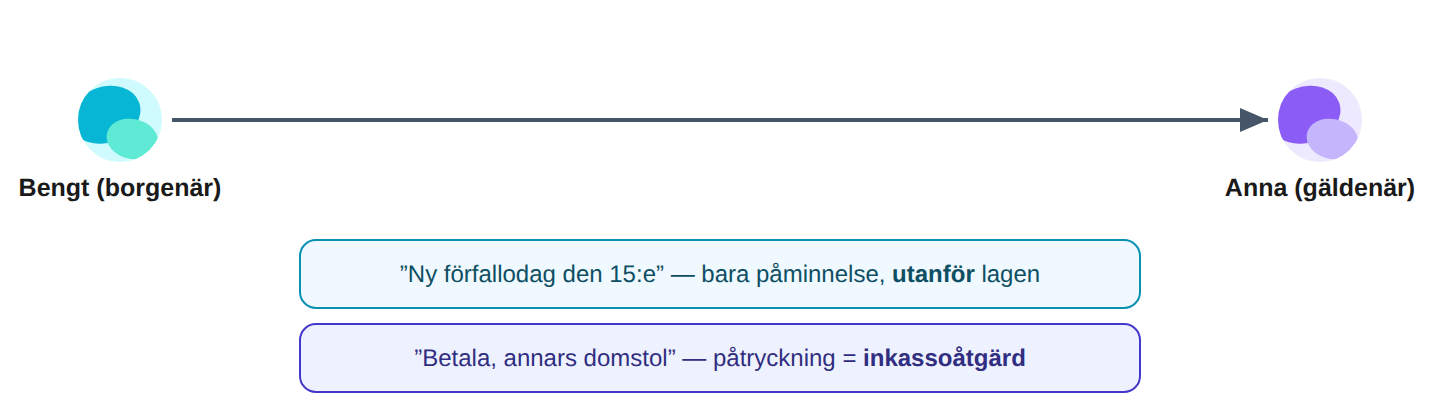
Som huvudregel gäller lagen så snart någon driver in en skuld med en påtryckning. Gränsen går mellan att bara påminna och att pressa. En vanlig betalningspåminnelse – ”du har glömt att betala, ny betaldag är den 15:e” – är ingen inkassoåtgärd. Inte heller en ren upplysning om att fordringen kan komma att lämnas över till inkasso är i sig en inkassoåtgärd; lagtexten undantar uttryckligen den. Först när meddelandet lägger på ett tryck utöver detta – typiskt ett hot om domstol, Kronofogden eller annan rättslig åtgärd om betalning uteblir – blir det fråga om inkasso och lagen slår till. (Två avgränsningar återkommer nedan: privatpersoners indrivning av rent privata fordringar faller ofta utanför, och Kronofogdens egen verksamhet omfattas inte.)
Lagen gör inte skillnad på om man driver in sin egen fordran eller någons annans. Ett företag som kräver in sina egna obetalda fakturor omfattas alltså på samma sätt som ett renodlat inkassoföretag. En viktig avgränsning gäller privatpersoner: när en privatperson driver in en privat skuld gäller lagen bara om fordran kommer från näringsverksamhet eller har köpts eller tagits över för indrivning. Kräver du tillbaka en slant du lånat ut till en vän är du alltså inte bunden av lagen. Kronofogdens eget arbete ligger utanför lagen.
Exempel. Bengts verkstad har en obetald faktura på Anna. Skickar verkstaden en påminnelse med ny förfallodag är det ingen inkassoåtgärd. Skickar den i stället ett brev där det står ”betala inom åtta dagar, annars lämnas ärendet till domstol” har verkstaden vidtagit en inkassoåtgärd – och reglerna i 4–8 §§ gäller, oavsett att verkstaden driver in sin egen fordran.
Rekvisiten och avgränsningarna
Tillämpningsområdet bestäms av begreppet inkassoåtgärd: en åtgärd som innebär annan påtryckning på gäldenären än ett angivande av betalningstid eller en upplysning om att fordringen kan komma att överlämnas för inkasso. Rekvisitet ”påtryckning” avgränsar inkasso från den rena betalningspåminnelsen. I förarbetena beskrivs detta som att verksamheten måste ha ett inslag av hot eller tvång; den typiska inkassoåtgärden är ett kravbrev med hot om rättslig åtgärd, medan en betalningsavi faller utanför (prop. 1974:42 s. 103 f.).
Den nuvarande lydelsen fick sin utformning genom SFS 1981:738. Därigenom slopades det tidigare kravet på att verksamheten skulle vara yrkesmässig, och lagen gäller numera indrivning av såväl egen som annans fordran. Genom andra stycket görs ändå ett undantag för privatlivet: enskildas och dödsbons indrivning av egna eller närståendes fordringar omfattas bara om fordringen uppkommit i näringsverksamhet eller övertagits för indrivning (prop. 1980/81:10). Närståendekretsen definieras i lagtexten genom en uppräkning som avslutas med en generalklausul för den som annars står indrivaren personligen särskilt nära.
Undantaget för Kronofogdemyndigheten i tredje stycket (tidigare ”exekutiv myndighet”, ändrat genom SFS 2006:691) markerar gränsen mot det statliga verkställighetsförfarandet: den summariska processen och utsökningen regleras i annan ordning och utgör inte inkassoverksamhet i lagens mening. Att en åtgärd faller utanför lagen betyder däremot inte att den är oreglerad – marknads- och dataskyddsrättsliga regler kan vara tillämpliga oberoende av inkassolagen.
Källor — Lagrum: 1 § inkassolagen; jfr 4 § (god inkassosed). Förarbeten: prop. 1974:42 s. 103 f.; prop. 1980/81:10. Ändr. Lag (1981:738), Lag (2006:691).
Tillstånd för viss inkassoverksamhet
2 § Inkassoverksamhet som avser indrivning av fordringar för någon annans räkning eller fordringar som har övertagits för indrivning, får bedrivas endast efter tillstånd av Finansinspektionen.
Om inkassoverksamheten utgör ett underordnat led i en annan verksamhet och inte någon av verksamheterna utgör näringsverksamhet, eller om inkassoverksamheten bedrivs av ett företag för ett annat företag inom samma koncern, behövs tillstånd endast i fall då inkassoverksamheten avser fordringar som tillkommer eller har övertagits från någon som inte utan tillstånd enligt denna lag hade kunnat driva in fordringarna.
Tillstånd behövs inte för inkassoverksamhet som bedrivs av företag som står under Finansinspektionens tillsyn enligt någon annan författning eller av advokater. Lag (2023:716).
Vem behöver tillstånd?
Att driva in andras skulder, eller skulder man köpt för att driva in, kräver tillstånd från Finansinspektionen. Kravet träffar de egentliga inkassoföretagen. Att kräva in sina egna fakturor kräver däremot inget tillstånd – då gäller lagens beteenderegler, men inte tillståndsplikten.
Det finns undantag. Banker och andra företag som redan står under Finansinspektionens tillsyn enligt annan lagstiftning behöver inte söka särskilt inkassotillstånd, och inte heller advokater. Ett smalare undantag gäller inkasso inom en koncern, liksom inkasso som är ett underordnat led i annan verksamhet – men det senare bara när varken inkassot eller huvudverksamheten är näringsverksamhet. En vanlig näringsidkare slipper alltså inte tillstånd bara för att indrivningen åt andra är en liten del av rörelsen.
Exempel. Cecilia startar ett inkassoföretag som åtar sig att driva in obetalda fakturor åt butiker i staden. Eftersom hon driver in andras fordringar måste hon ha tillstånd av Finansinspektionen. Butikerna själva, som kräver in sina egna kunder, behöver inget tillstånd.

Tillståndspliktens gränser och den nya tillsynsordningen
Tillståndsplikten är knuten till att verksamheten avser fordringar för annans räkning eller fordringar som övertagits för indrivning; indrivning av egna, ursprungliga fordringar faller utanför tillståndskravet men omfattas av lagens övriga regler. Enligt förarbetena träffar plikten inte bara de egentliga inkassoföretagen utan även den som yrkesmässigt bedriver inkasso vid sidan av annan näringsverksamhet, liksom företag som förvärvar och driver in inkuranta fordringar (prop. 1974:42 s. 104 f.).
Undantagen i tredje stycket för företag under Finansinspektionens tillsyn enligt annan författning och för advokater gäller oavsett verksamhetens omfattning. Att advokater undantas hänger samman med att de står under Advokatsamfundets tillsyn och det advokatetiska regelverket. Undantaget i andra stycket för inkasso som utgör ett underordnat led eller sker inom en koncern är försett med en spärr: det gäller inte om verksamheten avser fordringar från någon som själv hade behövt tillstånd, vilket hindrar att tillståndsplikten kringgås.
Prövningen ligger sedan den 1 januari 2024 hos Finansinspektionen. Uppgiften låg ursprungligen hos Datainspektionen och därefter Integritetsskyddsmyndigheten; flytten skedde genom SFS 2023:716 i samband med genomförandet av kreditförvärvar- och kreditförvaltardirektivet (prop. 2023/24:23), som samordnade tillsynen över inkasso med tillsynen över den finansiella kreditmarknaden. Kreditförvaltare enligt lagen (2023:714) om förvärv och förvaltning av nödlidande kreditavtal omfattas av ett eget tillstånds- och tillsynssystem hos Finansinspektionen. I den mån ett företag därigenom står under inspektionens tillsyn enligt annan författning aktualiseras undantaget i tredje stycket, och något särskilt inkassotillstånd behövs då inte. Inkassolagens handlingsregler – god inkassosed enligt 4 § och kravreglerna i 5–11 §§ – gäller likväl för indrivningen.
Källor — Lagrum: 2 § inkassolagen; jfr 3, 13 §§; lagen (2023:714) om förvärv och förvaltning av nödlidande kreditavtal. Förarbeten: prop. 1974:42 s. 104 f.; prop. 2023/24:23. Ändr. Lag (2023:716).
3 § Tillstånd får meddelas endast om verksamheten kan antas bli bedriven på ett sakkunnigt och omdömesgillt sätt.
Tillstånd får meddelas för en tid av högst tio år i sänder. Tillståndet får förenas med villkor om hur verksamheten ska bedrivas och om skyldighet att anmäla ändring av förhållanden som har haft betydelse för tillståndet. Lag (2023:716).
Vad krävs för att få tillstånd?
För att få tillstånd måste verksamheten kunna antas skötas på ett sakkunnigt och omdömesgillt sätt. Det handlar om sökandens kunnande och pålitlighet – att den som ska driva in andras skulder gör det ordentligt och hänsynsfullt. Någon prövning av om det ”behövs” fler inkassoföretag görs inte; det är lämpligheten som räknas.
Tillståndet gäller i högst tio år åt gången och kan förenas med villkor om hur verksamheten ska bedrivas. Vid ansökan om förnyat tillstånd görs en ny lämplighetsprövning, där hur verksamheten har skötts under den gångna tillståndstiden ingår i underlaget.
Exempel. Cecilias inkassoföretag beviljas tillstånd, men Finansinspektionen tar in ett villkor om att bolaget ska anmäla om den ansvariga ledningen byts ut. Villkoret gör det lättare för myndigheten att följa att verksamheten fortsatt sköts på ett omdömesgillt sätt.
Lämplighetsprövningen och villkorsinstrumentet
Prövningen är en lämplighetsprövning inriktad på sökandens kvalifikationer, inte en behovsprövning. Enligt förarbetena ska tillstånd meddelas om det med hänsyn till samtliga omständigheter finns anledning att anta att verksamheten kommer att bedrivas på ett lämpligt sätt; visar det sig i efterhand att bedömningen var felaktig kan myndigheten ingripa och ytterst återkalla tillståndet enligt 15 § (prop. 1974:42 s. 106 f.). Tidsgränsen om tio år, som infördes genom SFS 2023:716, anger endast en yttre ram. Lagen anger inte när en kortare tillståndstid bör bestämmas; den frågan får avgöras inom ramen för lämplighetsprövningen och tillsynsmyndighetens praxis.
Villkor enligt andra stycket är ett centralt tillsynsinstrument. Förarbetena framhåller att villkoren i första hand bör ta sikte på att undanröja risken för att gäldenärer utsätts för otillbörliga inkassoåtgärder eller onödig skada, och kan avse kravrutiner, information till gäldenärerna och tidsfrister (prop. 1974:42 s. 107 f.). Villkorsmöjligheten i tillståndsskedet motsvaras av en möjlighet att meddela villkor löpande under tillsynen enligt 15 §.
Källor — Lagrum: 3 § inkassolagen; jfr 15 §. Förarbeten: prop. 1974:42 s. 106 ff.; prop. 2023/24:23. Ändr. Lag (2023:716).
Regler för inkassoverksamhet
4 § Inkassoverksamhet ska bedrivas enligt god inkassosed. I det ingår att se till att en gäldenär inte drabbas av onödig skada eller olägenhet eller utsätts för otillbörlig påtryckning eller någon annan otillbörlig inkassoåtgärd.
Regeringen eller den myndighet som regeringen bestämmer får meddela föreskrifter om god inkassosed. Lag (2023:716).
Hänsyn även när man kräver betalt
Detta är lagens hjärta. All inkassoverksamhet ska ske enligt god inkassosed. Att kräva betalt är tillåtet, men det ska göras korrekt och med hänsyn. Gäldenären får inte drabbas av onödig skada eller olägenhet och får inte utsättas för otillbörliga påtryckningar.
Vad som är otillbörligt utvecklas av tillsynsmyndigheten. Exempel på sådant som typiskt sett strider mot god sed är att kräva betalt för en skuld man vet är felaktig, att lägga på ett överdrivet tryck genom upprepade telefonsamtal eller att hota med åtgärder som inte verkligen övervägs – exempelvis en konkursansökan som det med hänsyn till skuldens storlek är uppenbart att borgenären inte kommer att ge in.
Exempel. Farah har en tvistig skuld på 400 kr. Inkassoföretaget ringer henne flera gånger om dagen och antyder att hon ska ”polisanmälas för bedrägeri” om hon inte betalar genast. Att bygga upp ett sådant tryck för en liten och dessutom bestridd fordran ligger långt från god inkassosed.

En rättslig standard som fylls ut av tillsynspraxis
Kravet på god inkassosed är en rättslig standard. Lagtexten anger endast kärnan – förbud mot onödig skada, olägenhet och otillbörlig påtryckning – medan det närmare innehållet enligt förarbetena förutsattes bli utbildat i praxis, främst genom tillsynsmyndighetens verksamhet (prop. 1974:42 s. 108). Standarden fylls ut dels av de efterföljande konkreta reglerna i 5–11 §§, dels av myndighetens vägledning och beslut. I praktiken är tillsynsmyndighetens vägledning om tillämpningen av inkassolagen en central kunskapskälla för innehållet i god inkassosed – ursprungligen Datainspektionens allmänna råd, därefter Integritetsskyddsmyndighetens. Sådana allmänna råd och vägledningar är dock inte bindande på samma sätt som lag eller föreskrifter; de har betydelse som vägledning i den mån de inte ersatts eller blivit inaktuella. Finansinspektionen är sedan 2024 behörig tillsynsmyndighet och övertar den rollen framåt.
Bland de förhållningssätt som i förarbeten och tillsynspraxis ansetts oförenliga med god sed märks att information om påföljder vid utebliven betalning används som ett otillbörligt påtryckningsmedel. Enligt förarbetena bör upplysningar begränsas till åtgärder som typiskt sett kan följa av utebliven betalning och som borgenären verkligen överväger; att hota med konkursansökan när det med hänsyn till beloppet är uppenbart att någon sådan inte kommer att göras, eller att slentrianmässigt upplysa om polisanmälan, framhålls som otillbörligt (prop. 1974:42 s. 107 ff.).
Andra stycket ger ett normgivningsbemyndigande: regeringen, eller den myndighet regeringen bestämmer, får meddela föreskrifter om god inkassosed. Bemyndigandet infördes genom SFS 2023:716. Att tillsynsmyndigheten meddelar bindande föreskrifter förutsätter alltså att regeringen faktiskt delegerat normgivningen; först då kan standardens innehåll preciseras i föreskriftsform utöver de icke bindande allmänna råd som traditionellt använts.
Källor — Lagrum: 4 § inkassolagen; jfr 5–11, 15, 18 §§. Förarbeten: prop. 1974:42 s. 108 ff.; prop. 2023/24:23. Ändr. Lag (2023:716).
5 § Krav mot en gäldenär skall framställas skriftligt. Kravet skall innehålla tydlig uppgift om borgenärens namn och om det förhållande som fordringen grundar sig på. Är det fråga om en fordran som har överlåtits eller pantsatts och kan gäldenären på grund härav ej med befriande verkan betala till överlåtaren eller pantsättaren, skall kravet innehålla en tydlig upplysning om detta förhållande. I krav bör lämnas anvisning om lämpligt betalningssätt.
I krav skall vad som fordras i kapital, ränta och ersättning för kostnader anges var för sig. I fråga om ränta skall särskilt anges beloppet av upplupen ränta, räntesatsen samt den tid och det kapitalbelopp som ligger till grund för ränteberäkningen.
I samband med krav skall anges viss skälig tid inom vilken gäldenären har att betala frivilligt eller anmäla om han har någon invändning mot kravet. Lag (1981:738).
Ett tydligt krav som går att kontrollera
Ett inkassokrav ska vara skriftligt och så tydligt att gäldenären kan förstå och kontrollera det. Det ska framgå vem som vill ha betalt och vad skulden avser. Beloppen ska specificeras var för sig – hur mycket som är själva skulden (kapital), hur mycket som är ränta och hur mycket som är kostnader. För räntan ska det framgå hur den räknats fram: räntesats, tidsperiod och på vilket belopp. I kravet bör det dessutom anges hur betalning lämpligen ska ske, till exempel mottagarkonto och referensnummer.
Gäldenären ska också få en skälig tid på sig att antingen betala eller invända mot kravet. Har fordran sålts vidare, så att man inte längre kan betala till den ursprungliga borgenären med befriande verkan, ska kravet upplysa om det – annars riskerar gäldenären att betala till fel mottagare.
Exempel. Elin får ett inkassokrav. Där står David Handel AB som borgenär, att skulden avser en möbelfaktura, och en uppställning: 3 000 kr i kapital, 74 kr ränta (8 % från förfallodagen på 3 000 kr) och 180 kr i kostnad. Hon får fjorton dagar på sig att betala eller höra av sig med invändning. Kravet uppfyller 5 §.

Specifikationskravet och fristen
Bestämmelsen konkretiserar god inkassosed i fråga om kravets form och innehåll och gäller endast krav som ingår som ett led i indrivning, inte rena påminnelser (prop. 1974:42 s. 109). Den centrala funktionen är att göra kravet kontrollerbart: genom uppgift om borgenär och grund samt uppdelningen på kapital, ränta och kostnad kan gäldenären bedöma anspråket och urskilja vad som är den egentliga skulden respektive tillkommande poster. Ränteuppgiften ska vara så preciserad att beräkningen kan följas – upplupet belopp, räntesats, tid och kapitalunderlag.
Upplysningsplikten vid överlåtelse eller pantsättning skyddar gäldenären mot att betala till fel mottagare och hänger nära samman med reglerna om betalning med befriande verkan; den korresponderar med den civilrättsliga regeln i 9 § om att betalning till inkassoombudet gäller mot borgenären. Anvisningen om lämpligt betalningssätt är däremot formulerad som en bör-regel och står därmed på en annan nivå än kraven på borgenär, fordringsgrund, specifikation och frist. Fristen i tredje stycket ska vara skälig. Lagen anger ingen bestämd minsta tid. I tillsynsmyndighetens allmänna råd har en betalningsfrist om minst åtta dagar, räknat från den dag kravet sändes, angetts som utgångspunkt vid ordinära fordringar; sådana råd är vägledande och inte bindande, och fristen måste under alla förhållanden bestämmas så att gäldenären faktiskt får rimlig tid att betala eller invända.
Reglerna i paragrafen är inte straffsanktionerade. Åsidosättanden hanteras i stället inom tillsynen: tillsynsmyndigheten kan meddela villkor och förelägga vite enligt 15 § och ytterst återkalla tillståndet (prop. 1974:42 s. 110). Ett bristfälligt krav kan dessutom få kostnadsrättslig betydelse: rätten att ta ut ersättning för inkassokostnad av gäldenären enligt lagen (1981:739) förutsätter att åtgärden varit befogad och utförd på föreskrivet sätt.
Källor — Lagrum: 5 § inkassolagen; jfr 6, 9, 12, 15 §§. Förarbeten: prop. 1974:42 s. 109 f.; prop. 1980/81:10. Ändr. Lag (1981:738).
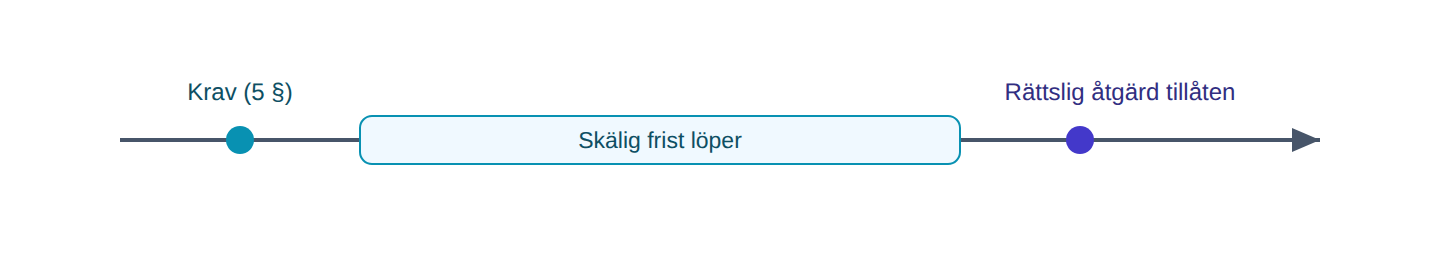
6 § Rättslig åtgärd med anledning av fordran får ej vidtagas förrän gäldenären tillställts krav som avses i 5 § och den angivna tiden löpt ut.
Först krav – sedan domstol
Innan borgenären går vidare till domstol eller Kronofogden ska gäldenären först ha fått ett korrekt krav och den utsatta fristen ska ha löpt ut. Gäldenären ska med andra ord få en verklig chans att betala eller invända innan det blir en formell process med extra kostnader.
Exempel. Farah har fått ett inkassokrav med fjorton dagars frist. Redan efter fem dagar ansöker borgenären om betalningsföreläggande hos Kronofogden. Det är för tidigt – fristen måste först ha gått ut.
Processförutsättning eller inte?
Bestämmelsen förbjuder rättslig åtgärd – t.ex. ansökan om betalningsföreläggande, stämning, konkursansökan eller annan rättslig åtgärd med anledning av fordringen – innan krav enligt 5 § framställts och fristen löpt ut. Ett åsidosättande utgör dock inte något rättegångshinder: en domstol kan inte avvisa borgenärens talan på den grunden att gäldenären inte krävts i enlighet med inkassolagen (prop. 1974:42 s. 110). Sanktionen ligger i stället i tillsynen och i kostnadsreglerna – ett för tidigt rättsligt steg är inte rättegångshinder, men kan få betydelse för rätten till ersättning för inkassokostnad enligt lagen (1981:739) och för process- och rättegångskostnader enligt rättegångsbalken respektive reglerna om betalningsföreläggande.
Kravet på att gäldenären ”tillställts” krav innebär enligt förarbetena inte mer än att skäliga åtgärder vidtagits för att kravet ska nå gäldenären; normalt räcker att kravbrev sänts till gäldenärens vanliga adress. Kommer brevet i retur bör borgenären försöka få fram en ny adress innan rättslig åtgärd vidtas (prop. 1974:42 s. 110). Frågan om delgivning och bevisning om att ett krav nått mottagaren aktualiseras även i andra sammanhang, såsom vid preskriptionsavbrott, men inkassolagens krav tar sikte på förfarandet inför en rättslig åtgärd.
Källor — Lagrum: 6 § inkassolagen; jfr 5, 7 §§; 18 kap. rättegångsbalken. Förarbeten: prop. 1974:42 s. 110.
7 § Bestämmelsen i 6 § gäller ej, om gäldenären uppenbarligen söker undandraga sig att betala eller om det annars föreligger särskilda skäl att frångå vad som föreskrivs där. Lag (1981:738).
När man får gå vidare direkt
Regeln i 6 § – krav och frist före domstol – gäller inte alltid. Om gäldenären uppenbart försöker slippa undan att betala, eller om det finns andra särskilda skäl, får borgenären gå vidare med rättslig åtgärd direkt. Undantaget ska användas sparsamt; det är till för situationer där ett krav ändå inte skulle fylla någon funktion.
Exempel. Gäldenären håller på att göra sig av med sina tillgångar och tycks förbereda att lämna landet för att undgå betalning. Då kan borgenären vara tvungen att agera snabbt utan att först invänta att en kravfrist löper ut.
Ett snävt undantag
Förarbetena understryker att bestämmelsen är avsedd att tillämpas endast i rena undantagsfall (prop. 1974:42 s. 110 f.). Typexemplet är att gäldenären vidtar åtgärder för att omöjliggöra en senare verkställighet, där dröjsmålet med ett krav skulle kunna omintetgöra borgenärens möjligheter. Att undantaget är tillämpligt befriar inte från lagens övriga krav – god inkassosed enligt 4 § gäller alltjämt.
Källor — Lagrum: 7 § inkassolagen; jfr 6 §. Förarbeten: prop. 1974:42 s. 110 f. Ändr. Lag (1981:738).
8 § Föreligger sannolika skäl för att fordran ej är lagligen grundad eller framstår fordringen annars som obefogad, bör inkassoåtgärd ej vidtagas.
Driv inte in tvivelaktiga skulder
Man bör inte driva in en skuld som sannolikt inte finns eller som annars framstår som obefogad. Lagen uttrycker detta som en stark bör-regel. Ett inkassoföretag behöver inte utreda varje fordran i botten, men om det framgår att skulden saknar grund bör man inte gå vidare med den.
Nära detta ligger frågan om bestridda fordringar. Enligt tillsynsmyndighetens vägledning bör fortsatt inkasso som påtryckningsmedel normalt upphöra när gäldenären har framfört en saklig invändning som inte är uppenbart ogrundad. Vill borgenären ändå driva sitt anspråk får saken i stället prövas rättsligt. För obestridda krav kan betalningsföreläggande hos Kronofogden användas; bestrids kravet gör Kronofogden ingen prövning i sak, utan tvisten får i regel prövas av domstol om borgenären begär att målet lämnas över dit.
Exempel. Gustav får ett inkassokrav för ett abonnemang han aldrig tecknat, och det framgår av handlingarna att avtalet ingåtts av någon annan. Då talar sannolika skäl för att fordran inte är riktig, och inkassoåtgärd bör inte vidtas.

En rekommendation med udd
Bestämmelsen är formulerad som en rekommendation (”bör”) och utgör enligt förarbetena en utfyllnad av grundnormen om god inkassosed; den riktar sig i första hand till de egentliga inkassoföretagen och ger uttryck för att de inte bör medverka till indrivning av tvivelaktiga fordringar (prop. 1974:42 s. 111). Något krav på att företaget ingående prövar grunden för varje fordran finns inte, men framgår det av handlingarna eller under handläggningen att fordran saknar laga grund bör ärendet inte drivas vidare.
Förarbetena nämner som exempel att bestämmelsen kan aktualiseras om gäldenären är omyndig, om ett avtalsvillkor är oskäligt, om avtalet kan antas vara ogiltigt på grund av tvång eller svek, eller om ränta krävs efter högre räntesats än vad lag, avtal eller sedvänja medger (prop. 1974:42 s. 111). Att bestämmelsen är en rekommendation innebär inte att den saknar verkan: att systematiskt driva in obefogade fordringar strider mot god inkassosed enligt 4 § och kan föranleda ingripande inom tillsynen. Bestämmelsen har också en tydlig koppling till hanteringen av bestridda fordringar. Den regeln följer dock inte av 8 §:s ordalydelse: i tillsynsmyndighetens allmänna råd och beslut har det ansetts oförenligt med god inkassosed att fortsätta driva inkasso som påtryckningsmedel sedan gäldenären framställt en saklig invändning som inte är uppenbart ogrundad, varvid borgenären hänvisas till rättslig prövning.
Källor — Lagrum: 8 § inkassolagen; jfr 4 §; 36 § avtalslagen. Förarbeten: prop. 1974:42 s. 111.
Verkan av viss betalning
9 § Betalning som gäldenären erlagt till den som har uppdrag att driva in fordran är gällande mot borgenären.
Betala inkassoföretaget – och var skuldfri
Den som får ett inkassokrav ska kunna betala till inkassoföretaget utan att riskera att behöva betala en gång till. Har gäldenären betalat till den som har uppdrag att driva in fordringen, är betalningen giltig även mot borgenären – alltså mot den som egentligen ska ha pengarna. Gäldenären ska inte behöva oroa sig för det interna förhållandet mellan borgenären och dess ombud.
Exempel. Hanna får ett inkassokrav från Ivar Inkasso AB och betalar hela beloppet dit. Om Ivar Inkasso sedan inte för pengarna vidare till borgenären är det inte Hannas problem – hon har betalat med befriande verkan och är skuldfri.

En legitimationsregel till gäldenärens skydd
Bestämmelsen ger inkassouppdraget en betalningslegitimerande verkan: den som har uppdrag att driva in fordran är behörig att ta emot betalning med verkan mot borgenären, och gäldenären står alltså inte risken för det interna förhållandet mellan borgenären och ombudet (prop. 1974:42 s. 111 f.). Regeln kompletterar den allmänna betalnings- och fullmaktsrätten och innebär att risken för att ombudet inte redovisar medlen vidare bärs av borgenären, inte av gäldenären.
Bestämmelsen bör läsas tillsammans med upplysningsplikten i 5 § om överlåtelse och pantsättning: kan gäldenären inte längre betala till den ursprunglige borgenären med befriande verkan ska kravet upplysa om det, så att betalning styrs till rätt mottagare. Sambandet med skyldigheten enligt 10 § att hålla inkasserade medel avskilda är också tydligt – avskiljandet skyddar borgenärens rätt till medlen sedan gäldenären med befriande verkan betalat till ombudet.
Källor — Lagrum: 9 § inkassolagen; jfr 5, 10 §§. Förarbeten: prop. 1974:42 s. 111 f.
Hantering av inkasserade medel
10 § Medel som har inkasserats för annans räkning skall hållas avskilda.
Har medlen uppburits i inkassoverksamhet som inte är av tillfällig natur och inte avser endast enstaka fordringar, skall de utan dröjsmål insättas på räkning i bank eller motsvarande.
Om den som får en borgenärs uppdrag att driva in en fordran har ett annat, fortlöpande uppdrag av borgenären att i väsentlig omfattning uppbära medel för dennes räkning utan skyldighet att hålla dessa medel avskilda, kan parterna skriftligen överenskomma om undantag från första stycket.
Medel som har inkasserats för annans räkning skall utan dröjsmål redovisas till denne, om ej annat har avtalats. Lag (1981:738).
Kundernas pengar ska hållas för sig
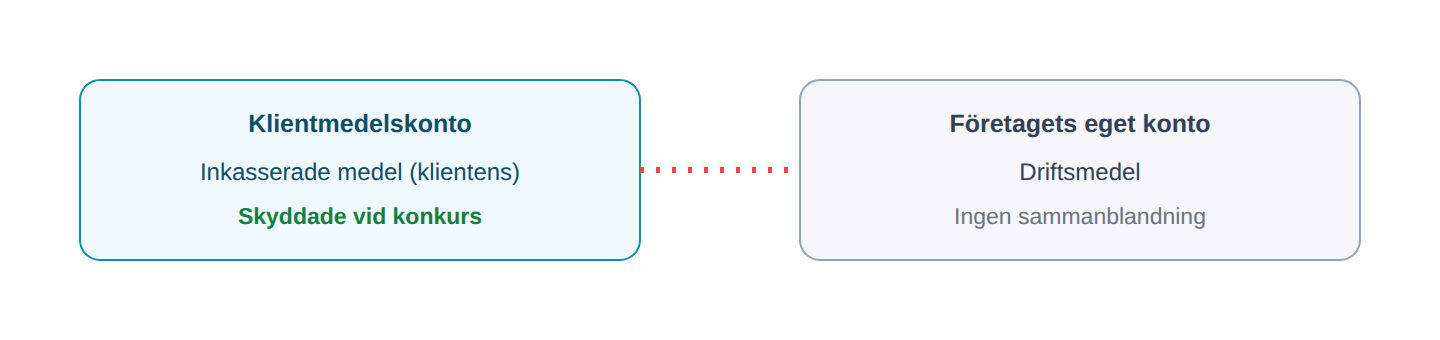
Pengar som ett inkassoföretag driver in åt någon annan tillhör egentligen uppdragsgivaren, inte inkassoföretaget. Därför ska sådana medel hållas avskilda från företagets egna pengar. Är verksamheten inte bara tillfällig och avser den mer än enstaka fordringar ska medlen dessutom utan dröjsmål sättas in på konto i bank eller motsvarande. Pengarna ska sedan redovisas till uppdragsgivaren utan dröjsmål.
Poängen är att skydda uppdragsgivaren om inkassoföretaget skulle få ekonomiska problem: hålls pengarna avskilda blandas de inte ihop med företagets egna medel och kan då normalt inte tas i anspråk av företagets borgenärer.
Exempel. Johannas inkassoföretag driver in 50 000 kr åt en klient. Pengarna sätts utan dröjsmål in på ett särskilt klientmedelskonto, skilt från företagets driftskonto, och förs vidare till klienten. Har medlen avskilts korrekt och i tid kan klienten få separationsrätt till dem om inkassoföretaget senare skulle gå i konkurs.
Avskiljande och sakrättsligt skydd
Skyldigheten gäller den som i inkassoverksamhet inkasserar medel för annans räkning, inte bara de egentliga inkassoföretagen (jfr prop. 1974:42 s. 112). Kravet på insättning på bank eller motsvarande enligt andra stycket gäller dock endast när verksamheten inte är av tillfällig natur och inte avser endast enstaka fordringar. Bestämmelsen är utformad så att lagen (1944:181) om redovisningsmedel blir tillämplig på medel som avskilts i föreskriven ordning; medlen blir därigenom förbehållna huvudmannen och kan då åtnjuta sakrättsligt skydd mot inkassoföretagets borgenärer. Skyddet är dock inte automatiskt: det förutsätter att medlen är redovisningsmedel och att avskiljandet skett skyndsamt och utan sådan sammanblandning som bryter skyddet. Det krävs inte att varje huvudmans medel hålls på egen räkning; ett gemensamt klientmedelskonto kan användas, men förutsätter en redovisning som gör varje huvudmans andel identifierbar.
Undantaget i tredje stycket tar sikte på situationer där inkassouppdraget ingår i ett vidare, fortlöpande uppdrag att uppbära medel för borgenärens räkning utan avskiljandeskyldighet; parterna kan då skriftligen avtala bort avskiljandet enligt första stycket. Redovisningsskyldigheten i fjärde stycket – att medlen utan dröjsmål ska redovisas till huvudmannen om inte annat avtalats – korresponderar med den betalningslegitimerande verkan som betalning till ombudet har enligt 9 §.
Källor — Lagrum: 10 § inkassolagen; jfr 9 §; lagen (1944:181) om redovisningsmedel. Förarbeten: prop. 1974:42 s. 112. Ändr. Lag (1981:738).
Register i inkassoverksamhet
10 a § Ett register som avser gäldenärer och som används i tillståndspliktig inkassoverksamhet får överlåtas eller upplåtas till någon annan endast efter medgivande av Finansinspektionen.
Den som upphör med tillståndspliktig inkassoverksamhet eller som avser att flytta en sådan verksamhet till ett annat land eller att kassera ett register som avser gäldenärer och som används i sådan verksamhet ska anmäla detta till Finansinspektionen. Inspektionen beslutar i sådana fall hur ett register som berörs av åtgärden ska hanteras. Lag (2023:716).
Kontroll över gäldenärsregistren
Ett inkassoföretag bygger upp register över gäldenärer – integritetskänsliga uppgifter om människors skulder. Sådana register får inte säljas eller lånas ut till vem som helst. Det krävs medgivande från Finansinspektionen. Den som lägger ner verksamheten, flyttar den utomlands eller vill kassera ett register måste anmäla det, och Finansinspektionen bestämmer hur registret ska hanteras.
Exempel. Ett inkassoföretag ska avvecklas och vill sälja sitt gäldenärsregister till ett annat bolag. Överlåtelsen får ske först sedan Finansinspektionen gett sitt medgivande.
Registerkontroll som integritetsskydd
Registerkontrollen vilar på att gäldenärsregister typiskt sett innehåller integritetskänsliga uppgifter, och den är utformad som ett komplement till tillståndssystemet: kontrollen träffar registret som sådant, oberoende av om verksamheten i övrigt sköts korrekt. Kravet upprätthålls av straff- och förverkanderegler: överträdelse av 10 a § är straffbelagd enligt 17 § och kan leda till förverkande av registret enligt 17 a §. Bestämmelsen har äldre bakgrund i 1981 års reform (prop. 1980/81:10) och anpassades senast genom SFS 2023:716 i samband med att tillsynen flyttades till Finansinspektionen. Den ska tillämpas vid sidan av dataskyddsregleringen.
Källor — Lagrum: 10 a § inkassolagen; jfr 17, 17 a §§. Förarbeten: prop. 1980/81:10; prop. 2023/24:23. Ändr. Lag (2023:716).
Tystnadsplikt i inkassoverksamhet
11 § Den som är eller har varit verksam i en inkassoverksamhet som avser indrivning av fordringar för någon annans räkning eller fordringar som har övertagits för indrivning får inte obehörigen röja eller utnyttja vad han eller hon till följd därav har fått veta om enskildas personliga förhållanden eller om yrkes- eller affärshemligheter. Detta gäller dock inte i fråga om inkassoverksamhet som är av tillfällig natur och avser endast enstaka fordringar.
Första stycket tillämpas inte i fråga om den som enligt någon annan författning är underkastad en motsvarande tystnadsplikt. I det allmännas verksamhet tillämpas bestämmelserna i offentlighets- och sekretesslagen (2009:400). Lag (2009:415).
Det man får veta stannar internt
I inkassoverksamhet för annans räkning – och vid indrivning av fordringar som övertagits för indrivning – gäller en särskild tystnadsplikt. Den som arbetar där får reda på mycket känsligt: vem som är skuldsatt, vad skulderna avser, företags affärsförhållanden. Sådana uppgifter får man inte föra vidare eller utnyttja obehörigen. Tystnadsplikten gäller både personliga förhållanden och yrkes- och affärshemligheter.
Det finns undantag. Regeln gäller inte inkasso av tillfällig natur som bara avser enstaka fordringar, och inte heller den som redan har en motsvarande lagstadgad tystnadsplikt. I det allmännas verksamhet gäller i stället offentlighets- och sekretesslagen.
Exempel. En handläggare på ett inkassoföretag känner igen en granne bland gäldenärerna. Att berätta för andra i bostadsområdet att grannen har skulder hos företaget vore ett brott mot tystnadsplikten.
Räckvidd och förhållande till OSL
Tystnadsplikten omfattar den som är eller har varit verksam i inkassoverksamhet som avser indrivning för annans räkning eller fordringar som övertagits för indrivning, och tar sikte på både enskildas personliga förhållanden och yrkes- eller affärshemligheter (jfr prop. 1974:42 s. 112 f.). Avgränsningen följer lagtexten och är alltså inte knuten till tillståndsplikt: en verksamhet kan vara undantagen från tillstånd enligt 2 § men ändå träffas av tystnadsplikten. Den gäller dock inte inkasso av tillfällig natur som avser enstaka fordringar, och inte den som enligt annan författning är underkastad en motsvarande tystnadsplikt. Rekvisitet ”obehörigen” markerar att röjande som sker med stöd av lag eller på annan legitim grund inte är otillåtet – exempelvis uppgifter till uppdragsgivaren, gäldenären, ett ombud, domstol, Kronofogdemyndigheten eller tillsynsmyndigheten när det behövs för handläggningen eller följer av lag.
Andra stycket löser konkurrensen med annan reglering: den som redan är underkastad motsvarande tystnadsplikt enligt annan författning omfattas inte, och i det allmännas verksamhet tillämpas offentlighets- och sekretesslagen (2009:400) i stället. Denna avgränsning fick sin nuvarande form genom SFS 2009:415 vid tillkomsten av OSL.
Straffbestämmelsen i 17 § omfattar inte 11 §. Ett obehörigt röjande kan däremot, om förutsättningarna i övrigt är uppfyllda, bedömas som brott mot tystnadsplikt enligt 20 kap. 3 § brottsbalken, som träffar den som röjer en uppgift som han eller hon är skyldig att hemlighålla enligt lag eller annan författning. Ansvaret är subsidiärt i förhållande till andra straffbud och omfattar även oaktsamma gärningar; ringa fall utgör inte brott.
Källor — Lagrum: 11 § inkassolagen; 20 kap. 3 § brottsbalken; offentlighets- och sekretesslagen (2009:400). Förarbeten: prop. 1974:42 s. 112 f. Ändr. Lag (2009:415).
Kostnader för inkassoåtgärder
12 § Om gäldenärers skyldighet att ersätta kostnader för inkassoåtgärder finns särskilda bestämmelser. Lag (1981:738).
Kostnaderna är reglerade – och begränsade
När en skuld drivs in tillkommer kostnader, och gäldenären kan bli skyldig att ersätta en del av dem. Men hur mycket som får tas ut är reglerat i en särskild lag – lagen om ersättning för inkassokostnader. Där sätts ett tak för vad gäldenären får debiteras för en betalningspåminnelse, ett inkassokrav och upprättandet av en amorteringsplan. Ett inkassoföretag kan alltså inte lägga på hur stora avgifter som helst.
Beloppen står sedan 2013 direkt i lagen: högst 60 kr för en betalningspåminnelse, 180 kr för ett inkassokrav och 170 kr för en amorteringsplan. För påminnelsen krävs dessutom att ersättningsskyldigheten har avtalats, och för amorteringsplanen att den upprättats i samråd med gäldenären.
Exempel. Elin får ett inkassokrav och debiteras 250 kr i inkassokostnad. Lagen tillåter högst 180 kr för ett inkassokrav; det överskjutande beloppet är hon inte skyldig att betala.
Hänvisningen till 1981 års ersättningslag
Paragrafen innehåller endast en hänvisning till särskilda bestämmelser om gäldenärens kostnadsansvar. Dessa finns i lagen (1981:739) om ersättning för inkassokostnader m.m. Ersättningen för betalningspåminnelse, inkassokrav och upprättande av amorteringsplan är begränsad till schablonbelopp, och ersättningsskyldigheten omfattar endast kostnader som varit skäligen påkallade för att ta till vara borgenärens rätt.
Beloppen angavs ursprungligen i förordning. Den förordningen upphävdes 2013 och beloppen fördes genom SFS 2013:56 in i 4 § i lagen: högst sextio kronor för betalningspåminnelse, etthundraåttio kronor för krav och etthundrasjuttio kronor för upprättande av amorteringsplan. Ersättning för påminnelse förutsätter avtal senast i samband med skuldens uppkomst, och ersättning för amorteringsplan att planen tillkommit i samråd med gäldenären och satts upp skriftligen. I förhållanden mellan näringsidkare, och mellan näringsidkare och offentliga organ, kan borgenären i stället ha rätt till förseningsersättning med fyrahundrafemtio kronor enligt 4 a § samma lag; finns en sådan rätt är gäldenären skyldig att betala ersättning för påminnelse, krav och amorteringsplan endast till den del den sammanlagda ersättningen för dessa åtgärder överstiger förseningsersättningen.
Vid tiden för inkassolagens tillkomst reglerades kostnadsersättningen i annan ordning (jfr prop. 1974:42 s. 112 f., som hänvisade till dåtida bestämmelser om ersättning för inkassokostnad). Hänvisningsbestämmelsens nuvarande lydelse infördes genom SFS 1981:738 i samband med att den fristående ersättningslagen tillkom. Kostnadsersättningen ska hållas isär från de rättegångskostnader som kan utgå om ärendet går vidare till domstol eller Kronofogden.
Källor — Lagrum: 12 § inkassolagen; 4, 4 a och 5 §§ lagen (1981:739) om ersättning för inkassokostnader m.m. Förarbeten: prop. 1974:42 s. 112 f.; prop. 1980/81:10. Ändr. Lag (1981:738); beloppen i ersättningslagen enligt Lag (2013:56).
Tillsyn m.m.
13 § Finansinspektionen utövar tillsyn över att denna lag följs. Inspektionens tillsyn omfattar dock inte verksamhet som bedrivs av advokater.
Tillsynen ska utövas så att den inte orsakar större kostnader eller olägenheter än som är nödvändigt. Lag (2023:716).
Vem vakar över branschen
En myndighet håller uppsikt över att inkassolagen följs. Sedan 2024 är det Finansinspektionen (tidigare Datainspektionen och därefter Integritetsskyddsmyndigheten). Tillsynen omfattar inte advokater, som i stället kontrolleras av Advokatsamfundet. Tillsynen ska ske proportionerligt – utan att orsaka större besvär än nödvändigt.
Exempel. Finansinspektionen får in flera klagomål om att ett inkassoföretag använder aggressiva metoder. Inspektionen kan då granska företaget för att se om god inkassosed följs.
Tillsynens föremål och proportionalitet
Finansinspektionen är sedan den 1 januari 2024 tillsynsmyndighet enligt lagen (SFS 2023:716, prop. 2023/24:23). Enligt förarbetena till den ursprungliga lagen skulle tillsynsmyndigheten fungera som en instans dit allmänheten kan vända sig med klagomål och förfrågningar, och klagomål utgör ofta anledning till inspektion; myndigheten bör också självmant företa regelbundna inspektioner, normalt begränsade till dem som bedriver tillståndspliktig verksamhet (prop. 1974:42 s. 113 f.). Tillsynen avser att lagen följs och är enligt lagtexten inte begränsad till renodlade inkassobolag – även beteendereglerna vid egeninkasso kan omfattas, även om tillsynens praktiska tyngdpunkt ligger på tillståndspliktig verksamhet. Undantaget för advokater motsvarar undantaget från tillståndsplikt i 2 § och hänger samman med Advokatsamfundets tillsyn. Proportionalitetskravet i andra stycket knyter tillsynen till allmänna förvaltningsrättsliga principer.
Källor — Lagrum: 13 § inkassolagen; jfr 2, 14, 15 §§. Förarbeten: prop. 1974:42 s. 113 f.; prop. 2023/24:23. Ändr. Lag (2023:716).
14 § Finansinspektionen får genomföra en undersökning på plats hos den som bedriver inkassoverksamhet och ta del av alla handlingar som rör verksamheten.
Den som bedriver verksamheten ska lämna de upplysningar om verksamheten som Finansinspektionen begär för sin tillsyn.
Om den som bedriver verksamheten inte ger tillgång till en handling eller inte lämnar en upplysning i ett fall som avses i denna paragraf, får Finansinspektionen förelägga vite.
Lag (2023:716).
Inspektionens verktyg
För att kunna kontrollera ett inkassoföretag får Finansinspektionen besöka verksamheten och ta del av alla handlingar. Företaget är skyldigt att lämna de upplysningar som behövs. Vägrar företaget kan inspektionen förena begäran med vite – en hotad avgift som pressar fram medverkan.
Exempel. Finansinspektionen begär att få se ett inkassoföretags kravrutiner och exempel på utskickade kravbrev. Om företaget inte lämnar ut handlingarna kan inspektionen förelägga vite.
Undersökningsbefogenheter och vite
Paragrafen ger tillsynsmyndigheten befogenhet till platsundersökning, tillgång till samtliga handlingar som rör verksamheten och rätt att begära upplysningar, med vite som påtryckningsmedel vid bristande medverkan. Förarbetena framhåller att vite bör kunna föreläggas såväl fysisk som juridisk person och att höga vitesbelopp kan vara motiverade när ekonomiska intressen ligger bakom en vägran (prop. 1974:42 s. 113). Att lämna osann uppgift i svar på en begäran om upplysningar enligt 14 § andra stycket är dessutom straffbelagt enligt 17 § 4 – detta ska hållas isär från underlåtenheten att ge tillgång till en handling enligt första stycket, som hanteras med vite. Beslut om vitesföreläggande kan överklagas, varvid prövningstillstånd krävs i kammarrätten enligt 19 §.
Källor — Lagrum: 14 § inkassolagen; jfr 15, 17, 19 §§. Förarbeten: prop. 1974:42 s. 113; prop. 2023/24:23. Ändr. Lag (2023:716).
15 § Om Finansinspektionens tillsyn föranleder det, får inspektionen meddela villkor om hur inkassoverksamheten ska bedrivas och om skyldighet att anmäla ändring av förhållanden som har haft betydelse för tillståndet att bedriva inkassoverksamheten. Ett villkor om hur inkassoverksamheten ska bedrivas får förenas med vite.
Om den som har fått tillstånd att bedriva inkassoverksamhet åsidosätter någon bestämmelse i denna lag eller villkor som har meddelats med stöd av lagen och inte gör rättelse, eller om förutsättningarna för tillståndet i övrigt inte längre är uppfyllda, får Finansinspektionen återkalla tillståndet.
Lag (2023:716).
Från tillrättavisning till indraget tillstånd
Om tillsynen visar att något behöver rättas till kan Finansinspektionen ställa villkor för hur verksamheten ska skötas, och förena villkoret med vite. Den yttersta åtgärden är att återkalla tillståndet. Det kan ske om företaget bryter mot lagen eller mot villkor och inte rättar sig, eller om förutsättningarna för tillståndet inte längre finns.
Exempel. Ett inkassoföretag fortsätter att skicka bristfälliga kravbrev trots påpekanden. Inspektionen meddelar då ett villkor om hur kraven ska utformas, förenat med vite. Fortsätter överträdelserna utan rättelse kan tillståndet återkallas.
Ingripandetrappan
Paragrafen rymmer en ingripandetrappa: villkor med vite som lindrigare åtgärd och återkallelse av tillstånd som den mest ingripande. Villkoren är av samma art som de som kan meddelas redan vid tillståndsprövningen enligt 3 § och kan även innefatta förbud mot en viss åtgärd (prop. 1974:42 s. 114). Förarbetena framhåller att vitesföreläggande i princip inte bör användas första gången en föreskrift meddelas, utan först om föreskriften inte följs, och att återkallelse bör tillgripas endast vid mer väsentliga försummelser och sedan andra möjligheter att åstadkomma rättelse prövats utan resultat (prop. 1974:42 s. 114). Att underlåta att anmäla ändrade förhållanden enligt ett villkor är straffbelagt enligt 17 § 2.
Källor — Lagrum: 15 § inkassolagen; jfr 3, 13, 17 §§. Förarbeten: prop. 1974:42 s. 114; prop. 2023/24:23. Ändr. Lag (2023:716).
16 § De som bedriver inkassoverksamhet ska med årliga avgifter bekosta Finansinspektionens verksamhet enligt denna lag.
Finansinspektionen får ta ut avgifter för ansökningar och anmälningar enligt denna lag.
Regeringen får meddela föreskrifter om avgifterna.
Lag (2023:716).
Vem betalar för tillsynen
Tillsynen ska finansieras genom avgifter från dem som bedriver inkassoverksamhet, med årliga avgifter till Finansinspektionen och avgifter för ansökningar och anmälningar. Exakt vilka aktörer och ärenden som omfattas, och avgifternas storlek, preciseras dock i regeringens föreskrifter – den aktuella avgiftsförordningen får kontrolleras i det enskilda fallet.
Exempel. Ett inkassoföretag med tillstånd betalar en årlig tillsynsavgift och en avgift när det ansöker om förnyat tillstånd. Avgifterna finansierar Finansinspektionens arbete enligt lagen.
Avgiftsfinansiering och en upphävd paragraf
Nuvarande 16 § reglerar avgiftsfinansieringen av tillsynen. Numreringen rymmer en historisk komplikation: den ursprungliga 16 §, som innehöll en tystnadsplikt för dem som tog befattning med tillstånds- eller tillsynsärenden, upphävdes genom lag (1980:969) sedan sekretessen för det allmännas verksamhet i stället kom att regleras i sekretesslagstiftningen (numera offentlighets- och sekretesslagen, jfr 11 § andra stycket). Den avgiftsbestämmelse som nu bär beteckningen 16 § fick sin lydelse genom SFS 2023:716 och innebär att verksamheten bekostas med årliga avgifter samt ansöknings- och anmälningsavgifter, med närmare föreskrifter meddelade av regeringen.
Källor — Lagrum: 16 § inkassolagen; jfr 11 §. Förarbeten: prop. 2023/24:23. Ändr. Lag (1980:969), Lag (2023:716).
Straff och skadestånd m.m.
17 § Till böter eller fängelse i högst ett år döms den som uppsåtligen eller av oaktsamhet
1. utan föreskrivet tillstånd vidtar en åtgärd som utgör inkassoverksamhet enligt denna lag,
2. bryter mot föreskrift enligt 3 § andra stycket eller 15 § första stycket att anmäla ändring av visst förhållande,
3. bryter mot 10 a § första stycket eller andra stycket första meningen eller mot föreskrift som har meddelats enligt 10 a § andra stycket andra meningen, eller
4. lämnar osann uppgift i sådana fall som avses i 14 § andra stycket. Lag (1999:73).
När det blir brottsligt
De allvarligaste överträdelserna är straffbelagda med böter eller fängelse i högst ett år. Det gäller framför allt att bedriva tillståndspliktig inkasso utan tillstånd, att inte anmäla sådana ändringar man är skyldig att anmäla, att bryta mot reglerna om gäldenärsregister, och att lämna osanna uppgifter till Finansinspektionen.
Notera att brott mot själva beteendereglerna – till exempel ett bristfälligt kravbrev eller ett övertramp mot god inkassosed – inte är straffbelagt. Sådant hanteras främst inom tillsynen. Skadestånd kan bli aktuellt, men bara om agerandet samtidigt innebär en otillbörlig inkassoåtgärd som orsakat skada (18 §) – inte automatiskt vid varje formellt fel.
Exempel. Någon startar och driver in fordringar åt andra företag utan att ha sökt tillstånd. Att bedriva tillståndspliktig inkassoverksamhet utan tillstånd är straffbart.
Ett avgränsat straffansvar
Straffansvaret förutsätter uppsåt eller oaktsamhet och är knutet till en uttömmande katalog av gärningar; katalogen kan inte utvidgas till andra överträdelser av lagen. Enligt ordalydelsen i första punkten är det tillräckligt att en åtgärd som utgör inkassoverksamhet vidtas utan tillstånd – något krav på att verksamheten pågått under längre tid uppställs inte, förutsatt att den är tillståndspliktig enligt 2 §.
Att beteendereglerna hålls utanför straffansvaret är ett medvetet val: överträdelser av 4–8 §§ hanteras genom tillsynsingripanden enligt 15 § och, vid otillbörliga inkassoåtgärder som orsakat skada, skadestånd enligt 18 §. Inte heller tystnadsplikten i 11 § omfattas av katalogen; ett obehörigt röjande får i stället bedömas enligt 20 kap. 3 § brottsbalken. Nuvarande lydelse följer av SFS 1999:73.
Källor — Lagrum: 17 § inkassolagen; jfr 2, 3, 10 a, 11, 14, 15, 18 §§; 20 kap. 3 § brottsbalken. Förarbeten: prop. 1974:42 s. 114 f.; prop. 2023/24:23. Ändr. Lag (1999:73).
17 a § Om inkassoverksamhet har bedrivits utan föreskrivet tillstånd, ska ett register som avser gäldenärer och som har använts i verksamheten förverkas, om det inte är uppenbart oskäligt. Detsamma gäller, om ett register har överlåtits eller upplåtits i strid med 10 a § första stycket eller om föreskrift som har meddelats enligt 10 a § andra stycket andra meningen inte har följts. Lag (2024:801).
Förverkande av gäldenärsregister
Har inkasso bedrivits utan tillstånd, eller har ett gäldenärsregister överlåtits eller upplåtits utan medgivande eller hanterats i strid med Finansinspektionens beslut enligt 10 a §, ska registret normalt förverkas – alltså tas ifrån verksamheten. Undantag görs bara om det skulle vara uppenbart oskäligt. Regeln kompletterar straffet och gör det svårare att dra nytta av en olaglig verksamhet.
Exempel. Ett bolag har byggt upp ett gäldenärsregister i inkassoverksamhet som bedrivits utan tillstånd. Registret ska då förverkas, om det inte är uppenbart oskäligt.
En särskild förverkanderegel
Bestämmelsen är en särskild förverkanderegel riktad mot gäldenärsregister i tre situationer: register som använts i inkassoverksamhet utan föreskrivet tillstånd, register som överlåtits eller upplåtits i strid med 10 a § första stycket, samt fall där en föreskrift enligt 10 a § andra stycket andra meningen inte följts. Med den ”föreskrift” som 17 och 17 a §§ hänvisar till avses här Finansinspektionens beslut i det enskilda fallet om hur registret ska hanteras enligt 10 a § andra stycket, inte en normföreskrift i vanlig mening. Förverkande ska ske om det inte är uppenbart oskäligt – lagtexten uppställer alltså en stark presumtion för förverkande med en snäv oskälighetsventil, inte en fri möjlighet. Regeln har äldre bakgrund i 1981 års reform (då 17 a § infördes) och fick sin nuvarande lydelse genom SFS 2024:801 i samband med den nya förverkandelagstiftningen. Förverkande enligt 17 a § har egna förutsättningar: bestämmelsen kräver enligt sin ordalydelse varken att någon döms till ansvar enligt 17 § eller att uppsåt eller oaktsamhet visas, till skillnad från straffbestämmelsen. Frågor om förfarandet och om från vem egendomen kan förverkas bedöms enligt de allmänna förverkandereglerna, i den mån inkassolagen inte reglerar frågan särskilt. Regeln fyller därmed en preventiv funktion vid sidan av straffet i 17 § och registerkontrollen i 10 a §.
Källor — Lagrum: 17 a § inkassolagen; jfr 10 a, 17 §§. Förarbeten: prop. 1980/81:10 (införande); jfr prop. 2023/24:144 (ny förverkandelagstiftning). Ändr. Lag (2024:801).
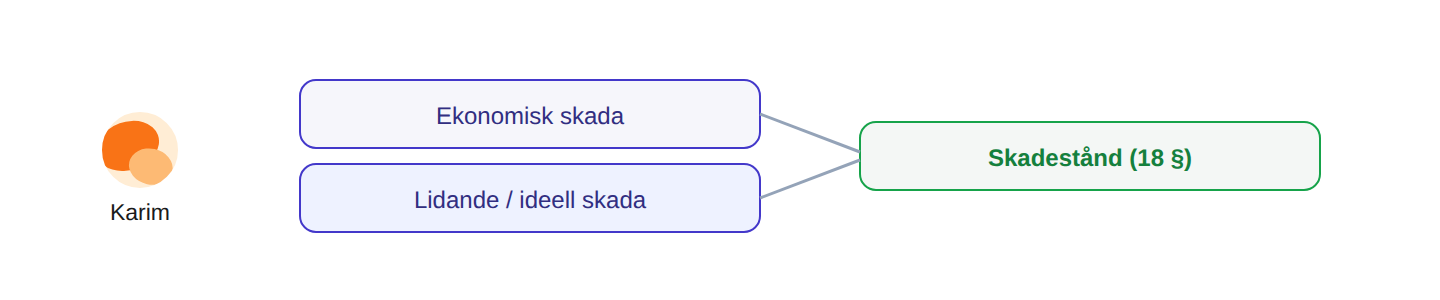
18 § Den som bedriver inkassoverksamhet skall ersätta skada som till följd av verksamheten tillfogas någon genom otillbörlig påtryckning eller annan otillbörlig inkassoåtgärd. Vid bedömande om och i vad mån skada har uppstått tages hänsyn även till lidande och andra omständigheter av annan än rent ekonomisk betydelse.
Ersättning för den som drabbas
Den som utsätts för otillbörliga inkassoåtgärder kan ha rätt till skadestånd från den som bedriver verksamheten. Det speciella med denna regel är att ersättning kan lämnas inte bara för rena ekonomiska förluster, utan också för lidande och annat obehag – alltså sådant som normalt inte ersätts vid rena förmögenhetsskador.
Exempel. Karim utsätts under lång tid för trakasserande indrivning för en skuld som visar sig vara felaktig – upprepade samtal, hot och kränkande brev. Utöver eventuella ekonomiska förluster kan det lidande han orsakats beaktas när skadeståndet bestäms.
Ideell skada i en förmögenhetsrättslig miljö
Skadeståndsregeln träffar den som bedriver inkassoverksamhet och avser skada till följd av otillbörlig påtryckning eller annan otillbörlig inkassoåtgärd. Det principiellt intressanta är att ersättningen uttryckligen kan omfatta även ideell skada – lidande och andra omständigheter av annan än rent ekonomisk betydelse – trots att inkassoförhållandet typiskt sett rör ett förmögenhetsrättsligt anspråk (prop. 1974:42 s. 115). Det är detta som skiljer regeln från vad som annars gäller för ren förmögenhetsskada utanför kontraktsförhållanden.
Bestämmelsen är inte utformad som en vanlig culparegel: ansvaret knyts inte i första hand till uppsåt eller oaktsamhet utan till att skada tillfogats genom en otillbörlig inkassoåtgärd, vilket i sin tur anknyter till bedömningen av god inkassosed enligt 4 §. Den skadelidande måste dock visa skada och orsakssamband, och ersättningen bestäms enligt allmänna skadeståndsrättsliga principer med den särskilda möjlighet till ersättning för lidande som paragrafen anger. Varje avvikelse från god inkassosed leder alltså inte automatiskt till ersättning.
Källor — Lagrum: 18 § inkassolagen; jfr 4 §; skadeståndslagen (1972:207). Förarbeten: prop. 1974:42 s. 115.
19 § Finansinspektionens beslut enligt denna lag får överklagas till allmän förvaltningsdomstol. Justitiekanslern får föra talan för att ta till vara allmänna intressen.
Prövningstillstånd krävs vid överklagande till kammarrätten av beslut om föreläggande av vite. Lag (2023:716).
Att överklaga myndighetens beslut
Den som är missnöjd med ett beslut av Finansinspektionen – till exempel ett avslag på en tillståndsansökan eller en återkallelse – kan överklaga till förvaltningsdomstol. Dessutom får Justitiekanslern föra talan för att ta tillvara allmänna intressen. Går ett vitesföreläggande vidare till kammarrätten krävs prövningstillstånd.
Exempel. Ett inkassoföretag får sitt tillstånd återkallat och anser att beslutet är felaktigt. Företaget kan överklaga till förvaltningsrätten och få saken prövad.
Instansordning och JK:s särskilda talerätt
Beslut enligt lagen överklagas till allmän förvaltningsdomstol (förvaltningsrätten). För beslut om föreläggande av vite krävs prövningstillstånd vid överklagande till kammarrätten; för övriga beslut uppställer paragrafen inte något sådant krav. Ordningen fick sin nuvarande utformning genom SFS 2023:716; enligt den ursprungliga lagen anfördes besvär hos Kungl. Maj:t. Bestämmelsen om Justitiekanslerns talerätt för att ta tillvara allmänna intressen har funnits sedan lagens tillkomst och motiverades av behovet av en företrädare för det allmänna på ett område med särskilda skaderisker för enskilda (prop. 1974:42 s. 115 f.). JK:s talerätt är ett komplement till den enskildes rätt att överklaga beslut som gått denne emot.
Källor — Lagrum: 19 § inkassolagen; förvaltningsprocesslagen (1971:291). Förarbeten: prop. 1974:42 s. 115 f.; prop. 2023/24:23. Ändr. Lag (2023:716).
Övergångsbestämmelser
1994:1398
Denna lag träder i kraft den 1 januari 1995. Beslut som har meddelats före ikraftträdandet överklagas enligt äldre bestämmelser.
1998:381
Denna lag träder i kraft den 1 oktober 1998. I fråga om överklagande av beslut som meddelats före ikraftträdandet gäller äldre bestämmelser.
2023:716
1. Denna lag träder i kraft den 1 januari 2024.
2. Ett tillstånd att bedriva inkassoverksamhet som har beviljats före ikraftträdandet gäller fortfarande. För verksamhet som bedrivs av en kreditförvaltare gäller dock tidigare beslut om tillstånd längst till och med den 29 juni 2024 eller till det tidigare datum då tillstånd för kreditförvaltning enligt lagen (2023:714) om förvärv och förvaltning av nödlidande kreditavtal beviljas.
3. Ansökningar om tillstånd som har gjorts hos Integritetsskyddsmyndigheten men som ännu inte har avgjorts ska vid ikraftträdandet överlämnas till Finansinspektionen.